编辑:G
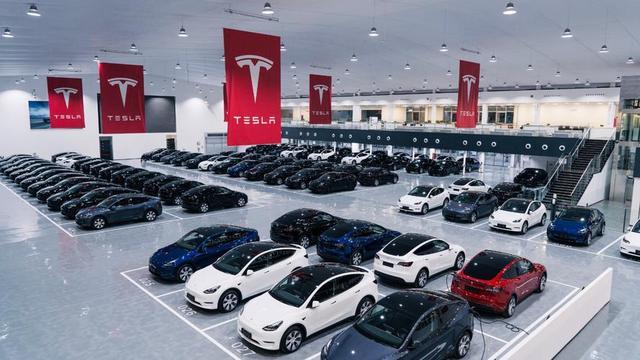
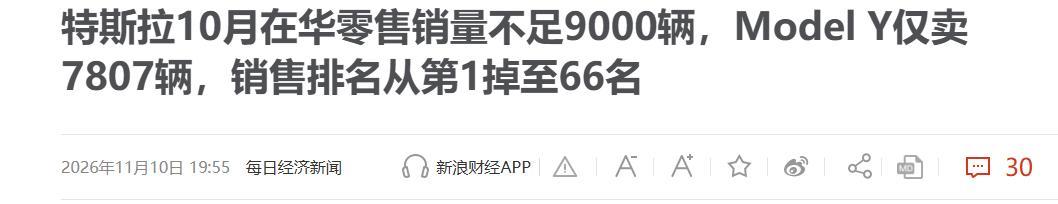
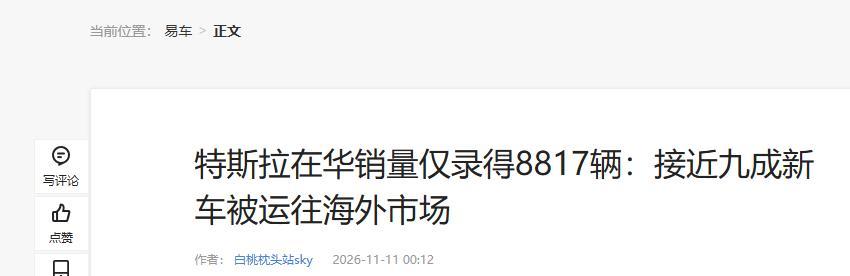
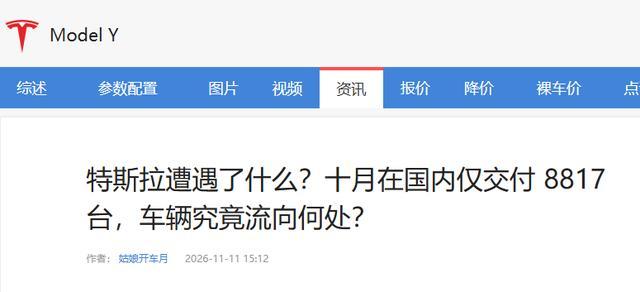
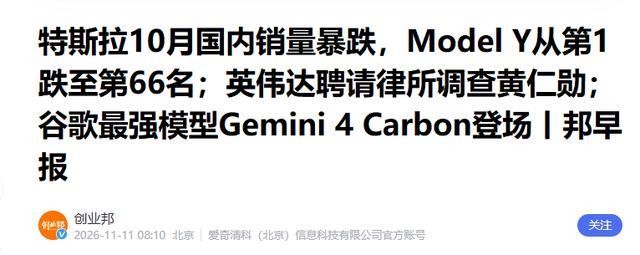
2026年10月,特斯拉在华零售合计8817辆,同比下滑66.1%,ModelY单月零售7807辆,排名从第1位跌到第66位。
财报端压力同步显现,2026年三季度特斯拉营业利润7.18亿美元,去年同期16.24亿美元,同比下滑5.6%。
两项差额约9.06亿美元,折人民币60多亿元,一边是纯电标杆承压,一边是国产新车密集竞争。
10月在华零售发生了什么
11月10日懂车帝排行榜数据显示,特斯拉品牌10月在华零售8817辆,同比下滑66.1%,是2022年7月以来在华最低单月成绩。
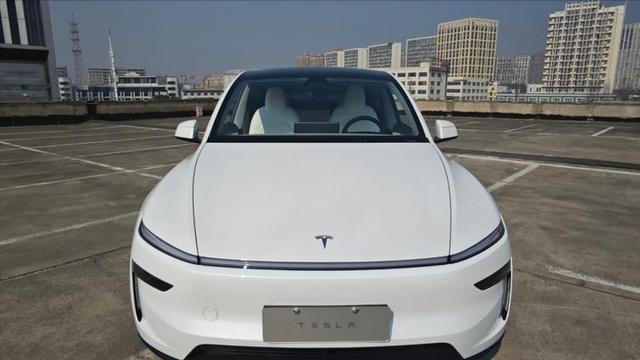
分车型看,ModelY零售7807辆,9月为50359辆,单月减少42552辆,环比下降8.45%,排名从第1位直接跌至第66位。
Model3车型10月在华零售1010辆,两款车是品牌在华销量主力,其他车型体量较小。
批发和零售要分开看,乘联分会数据显示,特斯拉中国10月批发销量67829辆,同比增长10.3%,环比下降28.9%,是今年2月以来单月最低水平。
排行榜为平台零售口径,批发包含出口和渠道备货,两组数字不能直接互相比大小,1至9月特斯拉在中国累计零售38.11万辆,2025年同期为43.27万辆,减少5.16万辆,同比下降11.19%。
这一阶段在华零售已连续5个月同比下滑,1至9月累计盘子也低于上年同期。
9月零售6.48万辆,环比增长29.6%,同比仍下降93.5%,9月高销量里有集中交付和订单释放因素,10月回落时基数效应被放大。
今年以来特斯拉中国至少7次调整购车优惠和权益,涉及金融方案,保险补贴和现金减免,终端松动持续多个月。
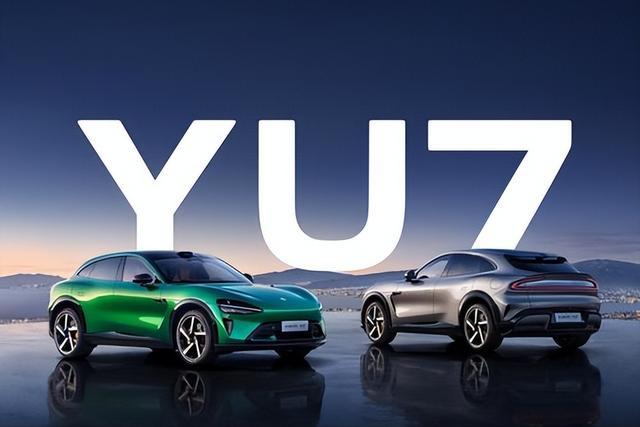
同价位市场里,25万至40万元区间已有多款国产纯电车型,小米YU7在10月零售10037辆,ModelY为7807辆,同榜排序已经出现变化。
10月新能源乘用车大盘零售110.9万辆,同比下降13.7%,整体需求处在回落区间,当月比亚迪250301辆,吉利131708辆,零跑83573辆,小米汽车50123辆,头部位置被本土品牌占据。
特斯拉从纯电标杆位置退到榜单后部,说明消费者选择重点已从品牌标签转向车型配置和性价比。
三季度财报利润为什么缩
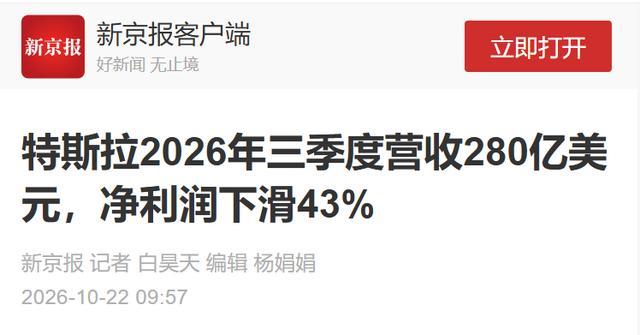
2026年三季度特斯拉总营收280.46亿美元,与去年同期基本持平,交付48.65万辆,同比下滑约2成,产量464391辆,交付连续第2个季度高于产量,交付在消化前期库存。
汽车部门收入205.6亿美元,同比下降30%,监管积分收入从去年同期4.17亿美元降到1.13亿美元,这部分高利润收入明显退坡。
能源发电与储能收入28.8亿美元,同比下降16%,公司解释部分受关税相关客户退款影响,服务及其他收入46.1亿美元,同比增长33%。
营业利润7.18亿美元,去年同期16.24亿美元,同比骤降56%,运营利润率从5.8%收缩到2.6%,GAAP净利润7.87亿美元,同比下降43%。
利润被费用端吃掉,三季度运营支出47.76亿美元,同比增长39%。
其中研发费用27.6亿美元,同比跳涨69%,投向超级智能,人形机器人和自动驾驶出租车,这些项目短期尚未形成对应收入。
毛利率仍有改善,剔除监管积分后的汽车毛利率18.1%,高于去年同期15.4%和2季度16.3%,总毛利率提升到19.6%,成本控制和产品结构起了作用。
毛利率修复没有传导到经营利润率,原因是卖车业务的底层盈利改善,被机器人,智能驾驶等尚未形成收入的转型投入摊薄。
三季度自由现金流回正到15.3亿美元,现金及投资余额454.47亿美元,现金流端并未出现失控迹象,公司把本年度资本开支目标从超过250亿美元下调到200亿美元左右。
全球车辆库存11天,低于二季度15天和一季度27天,周转速度比年中加快,三季度末积压订单达到4年高位,累计交付突破1000万辆。
ModelS和ModelX已停止弗里蒙特工厂生产,生产线转为人形机器人产线,Cybertruck等其他车型三季度交付8295辆,低于2季度12364辆,非主力车型贡献有限。
财报里的矛盾点很清楚,汽车基本盘仍有订单和库存改善,但利润表要为下一代智能驾驶和机器人项目投入买单,短期利润自然被压缩。
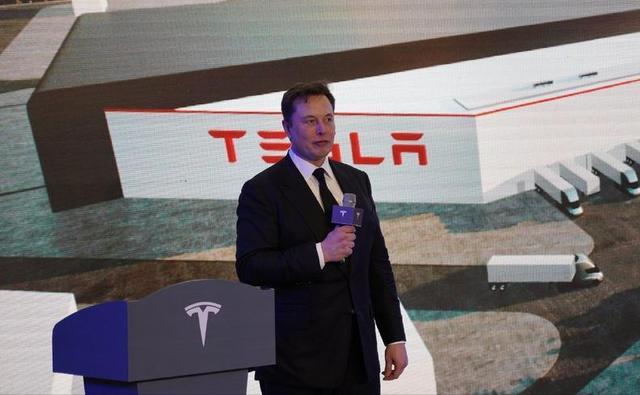
标杆承压背后,谁在分走市场
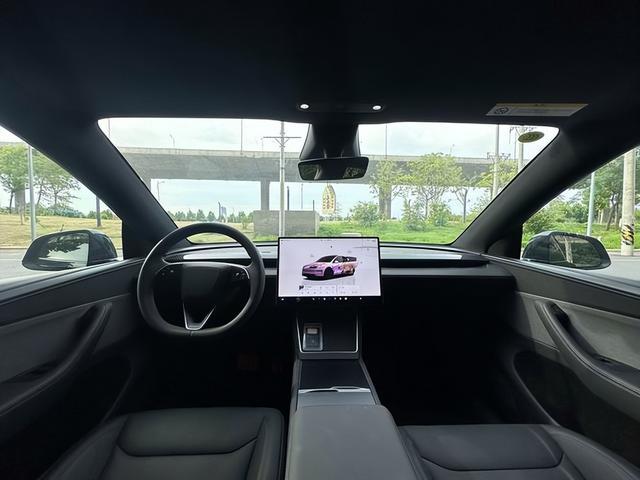
产品周期是绕不开的因素,Model3和ModelY上市多年,内饰,座舱智能化和本土智驾适配对比同价位国产新势力,新鲜感和配置优势在收窄。
中间版本定价性价比不够突出时,品牌光环对家庭用户的吸引力会下降,消费者会拿空间,座椅,屏幕,智驾,充电和售后逐项对比。
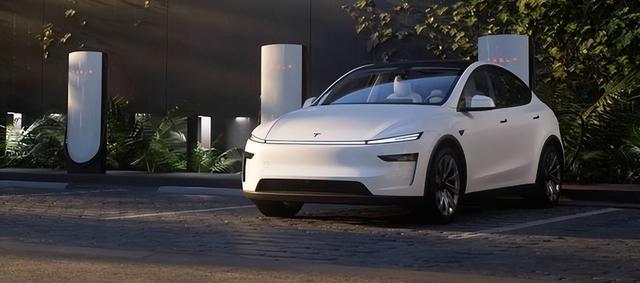
本土车型在座舱屏幕,语音交互和辅助驾驶上更新更快,家用场景适配更细,消费者试驾后感知差异明显。
10月新势力交付分化明显,零跑106127辆连续第4个月站上10万辆,小鹏50237辆首次突破5万辆,小米交付超5万辆。
蔚来34246辆,鸿蒙智行33537辆,理想29025辆,后3家同比环比都出现下降,部分头部品牌同比环比也在下降,理想2025年全年交付40.63万辆,同比下滑18.8%,未完成年初销量目标。
2026年上半年理想归母净利润亏损39.81亿元,上年同期盈利17.43亿元。
小鹏2026年1季度由盈转亏17.8亿元,说明价格战和新车投入不只挤压特斯拉,新势力内部同样面临规模增长和盈利之间的拉扯。
从利益位置看,本土供应链把电池,座舱,智驾和配置成本压下来,新车能用相近价格给到更多功能,消费者选择变多,传统品牌溢价被稀释。
特斯拉的应对是把资源投向智能驾驶,机器人和储能,用现有汽车业务和现金流支撑长期项目,这和只靠改款降价维持订单的车企路径并不相同。
10月零售排名不能直接等同于公司整体崩盘,批发出口,全球库存,积压订单和毛利率这些要分开看,零售反映国内终端需求,批发包含出口和渠道节奏,单月交付回落会放大排名波动。
但中国市场竞争规则已经变了,过去靠单一品牌标签就能稳住订单,现在要在车型周期,本土软件,价格配置和售后体系上逐项打透。
持续优惠会对终端价格形成支撑,也会挤压单车毛利,机器人和智能驾驶投入周期长,短期难以贡献稳定收入,转型节奏决定利润表什么时候回暖。
行业价格战没有结束,新车上市和老款清库交替出现,单车毛利和规模目标之间需要反复平衡。
对购车者来说,这轮竞争带来了更多选择和更透明的价格,旧标杆产品力则需要重新对比,不能只凭印象下单。
行业层面,纯电市场从增量普及进入存量细分,头部品牌既要守住现有车型,又要投入下一代技术,规模大不等于利润稳,标杆位置也会被新车重新排序,朋友们你们怎么看。
信息来源:
易倍策略提示:文章来自网络,不代表本站观点。